

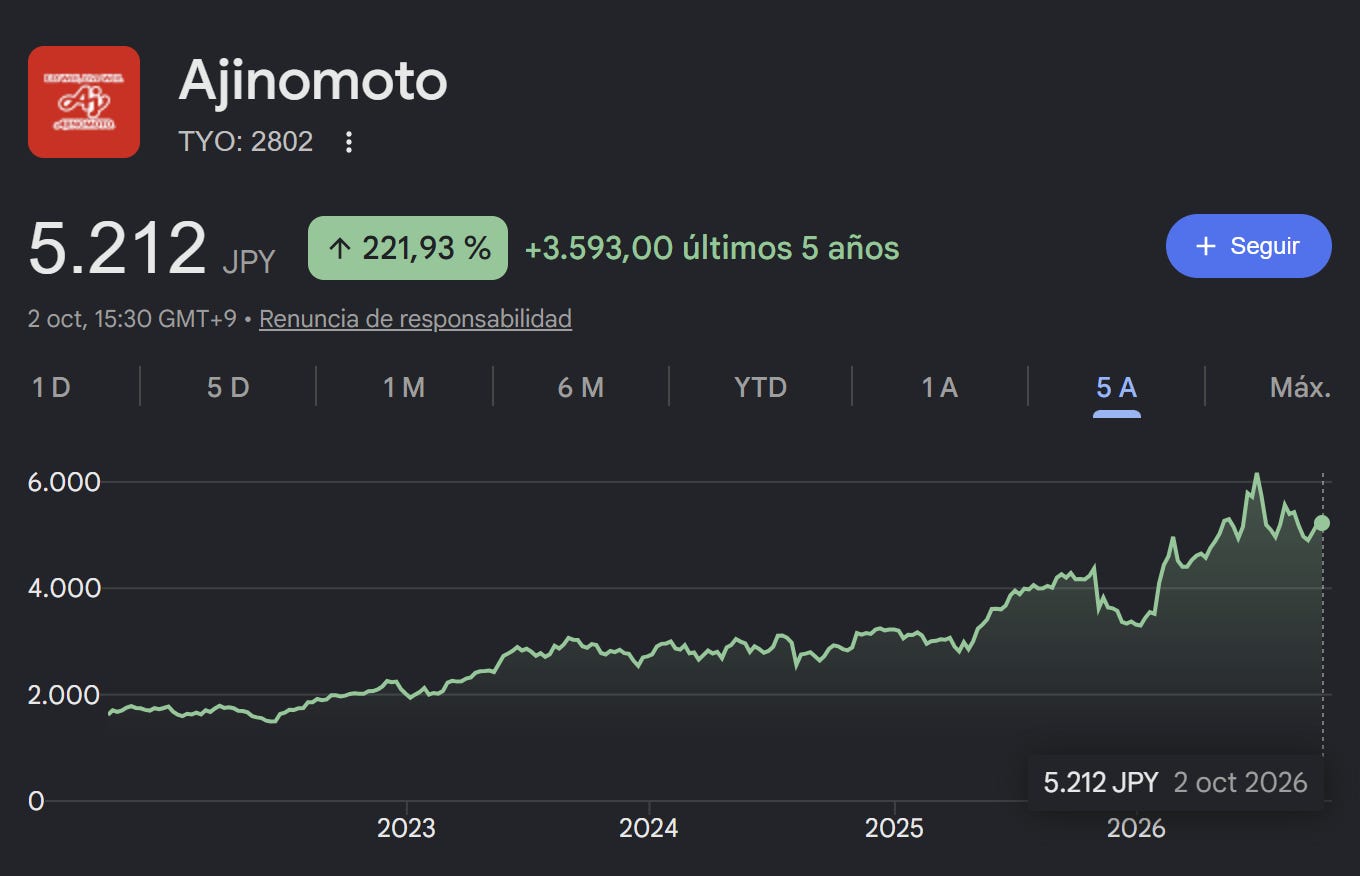
La caída de Ajinomoto (2802) llegó con la corrección de los semiconductores en julio y una segunda corrección elv 7 de agosto, con informes sobre sustitutos chinos de su película aislante.
Informes que por ahora, solo generan ruido. El único sustituto chino que publica su homologación por capas aún no alcanza las que, según la propia Ajinomoto, usan los chips de IA.
Mi tesis se apoya en tres elementos destacados que no tiene otra alimentaria:
Ocupa desde 1999 un punto de la cadena de los chips que nadie ha replicado a escala
Su beneficio se desplaza hacia ahí y crecer le cuesta poco
La filial de la película, Ajinomoto Fine-Techno, obtuvo en FY2025 (abril 2025-marzo 2026) un margen operativo del 54%. Creo que esa película seguirá ganando peso y aunque hay factores que ralentizan el crecimiento, hará aumentar el beneficio más deprisa que las ventas, al menos hasta que la nueva planta de Gifu arranque en 2032.
El dinero entra por el supermercado; el margen, cada vez más, por la fábrica de ABF
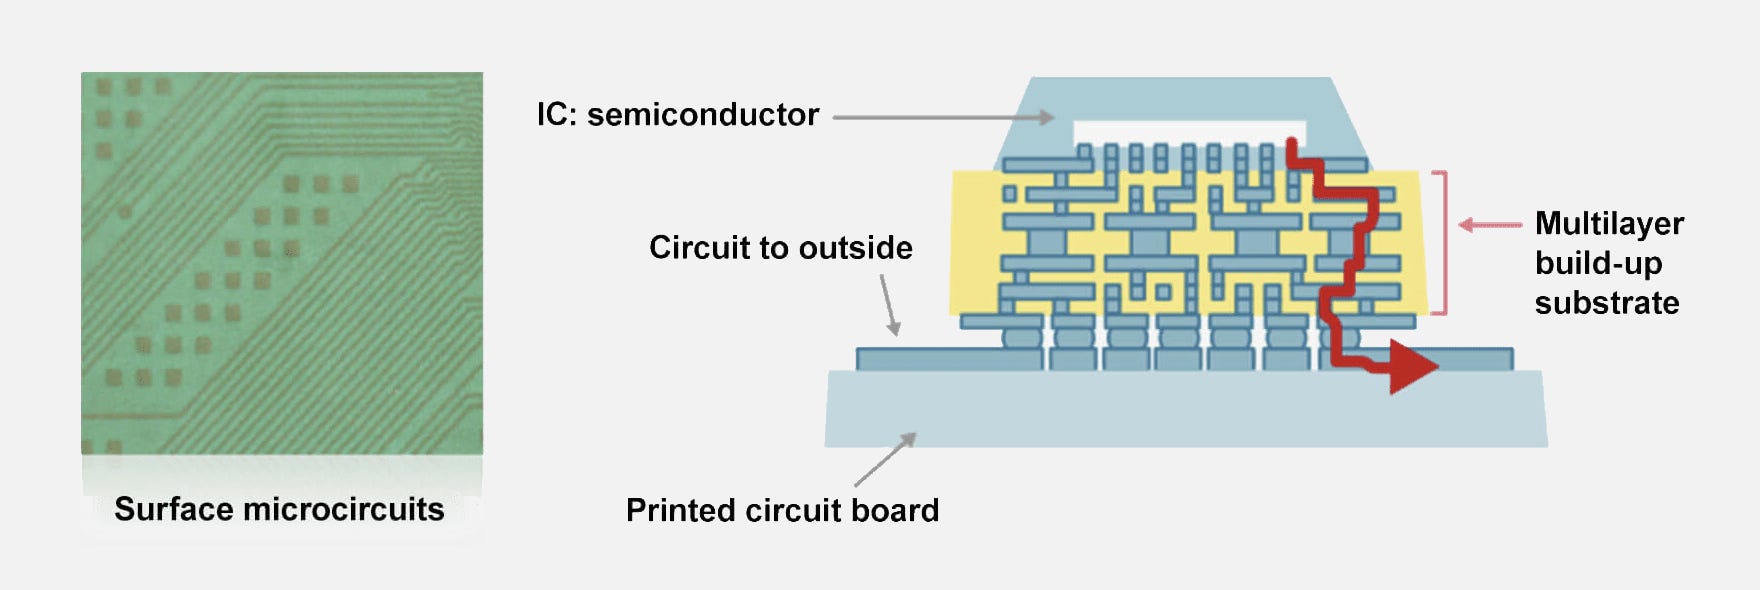
Ajinomoto vende sobre todo condimentos y comida envasada: el glutamato de su marca, caldos, salsas, café y platos congelados. Lo pagan supermercados, distribuidores y pequeños comercios asiáticos que reponen sin pausa, más restaurantes e industria alimentaria. El resto sale de aminoácidos para farmacéuticas, de fabricar medicamentos por encargo y del ABF, una película aislante que separa las capas de cobre del sustrato, la base sobre la que va el procesador de los chips de IA. Ese cheque lo firman los fabricantes de sustratos, no Intel ni Nvidia.
Los segmentos en FY2025, según su informe anual (ventas, peso sobre el total y, entre paréntesis, parte del beneficio de los segmento):
Condimentos y alimentos: ¥936,900 millones, 59% (64%)
Congelados: ¥290,300 millones, 18% (4%)
Salud y otros, donde está el ABF: ¥341,500 millones, 22% (30%)
Otros: ¥15,000 millones, 1% (3%)
La asimetría está dentro de Salud y Otros: Ajinomoto Fine-Techno facturó el 6% del grupo, pero su beneficio operativo equivalió al 29% del beneficio de negocio consolidado. El precio del ABF se negocia cliente a cliente, y el volumen crece con tres variables del cliente: cuántos sustratos fabrica, de qué tamaño y con cuántas capas. Un chip de IA engorda las tres.
En alimentación, el ingreso se repite porque se repite el consumo: se factura por pedido y la tarifa se revisa cuando suben las materias primas. Japón aportó el 31% de las ventas y lo demás, entre Asia, América y Europa. No tienen ningún cliente megagrande, por lo que disminuye el riesgo de concentración.
Cambiar de película obliga a re-homologar el chip para ahorrar una miseria
Para dejar el ABF, un fabricante de sustratos necesita que quien diseña el chip vuelva a homologar el encapsulado con otra película: Es un gran listado de prueba y error, validación de fiabilidad a largo plazo y firma final. La barrera no es regulatoria sino de integración, y funciona como un peaje que nadie discute por diminuto: según el fondo activista Palliser, el ABF pesa menos del 0.1% del precio de una GPU. Ajinomoto se atribuye más del 95% del mercado; Sekisui Chemical, único rival que fabrica en volumen, tiene una cuota de un solo dígito, y los aspirantes chinos (Huazheng, Lotus, Hongchang) siguen homologando.
No consta una subida de precio aplicada: el 6 de agosto, la dirección dijo que hoy no la necesita. La prueba es el margen neto de la filial: 38%, 33%, 36% y 38% (entre 2022-2025). El 33% es del año en que sus ventas cayeron un 14%.
El apalancamiento operativo ya está en las cuentas; en la caja, todavía no
Entre FY2024 y FY2025, las ventas crecieron ¥53,200 millones y los costes operativos, ¥31,300 millones: el 41% llegó al beneficio de negocio, casi cuatro veces el margen medio del grupo.
¿Motivo al que atribuyen la subida? → el coste de fabricación apenas se movió mientras el ABF ganaba peso. (El ABF es la película con la que más ¥ ganan)
La caja va más despacio. La compañía prevé para FY2026 un capex muy por encima de su amortización y no separa mantenimiento de crecimiento. Tomando la amortización como mantenimiento, el flujo de caja libre sostenible rondaría los ¥126,000 millones anuales, similar al actual. La caja extra tendrá que salir del beneficio.
El número de acciones baja de verdad, aunque una parte se ha pagado con deuda
Las acciones diluidas medias bajaron un 11% entre FY2020 y FY2025, y no hay opciones sobre acciones que diluyan ese recuento. Es el efecto caníbal en versión literal: la misma empresa, repartida cada año entre menos acciones. El dividendo, con una política que impide recortarlo, consumió en FY2025 el 30% del flujo libre.
Lo del dividendo se puede ver como algo bueno, pero pienso que también le impide a crecer, aunque… Es una empresa de alimentación consolidada y con más de 100 años a la espalda ¿no? poco puede crecer ya
El problema está en la suma: de FY2021 a FY2025, dividendos y recompras equivalieron al 115% del flujo libre generado. La diferencia salió de vender activos, como la sede de Tokio, y de más deuda neta, siempre bajo el tope de dos veces el EBITDA que se ha fijado. El plan de acciones de la dirección para FY2026-FY2028 se mide sobre todo por ROIC y rentabilidad, aunque el bonus anual del CEO le premia ventas y beneficio.
El accionista recibe más de lo que genera la caja, y eso se acaba en el tope de deuda. Falta saber cuánto de todo esto paga ya el precio.
A ¥4,904, el precio exige una década entera al ritmo de sus mejores años
Aquí viene la primera red flag:
A 30 de junio de 2026 había ¥197,000 millones de caja frente a ¥623,000 millones de deuda bruta: unos ¥181,000 millones vencen en un año.
La deuda neta es de ¥426,000 millones, 1.5 veces el EBITDA; a ¥4,904 por acción, el valor de empresa es ¥5.18 billones y el patrimonio tangible cubre el 12% de la capitalización. Tienen solvencia, pero no tienen activos de emergencia: Si los flujos fallan, ningún activo sostiene el precio.
El descuento de flujos parte de ¥116,000 millones de flujo libre normalizado para la empresa en FY2025, se restan deuda neta y ¥74,000 millones de minoritarios y se divide entre 954.56 millones de acciones. Crecimiento del flujo:
FY2026, −1%: el beneficio de negocio crece un 11.5% según la previsión, pero el capex sube a ¥130,000 millones.
FY2027-FY2030, 11%, 10%, 9% y 8%: parte del 10.6% anual del beneficio de negocio en FY2021-FY2025 y cede anualmente con la capacidad del ABF limitada hasta 2032.
WACC, 6.8%: capital al 7.3% (bono japonés a diez años, 2.99%; prima de riesgo de Japón, 5.14%; beta, 0.85) y deuda al 2.4% tras impuestos. La beta histórica: 0.37, es de su etapa de alimentaria; la de 0.85 pondera por alimentación + semiconductores.
Con WACC ±1 punto y perpetuidad ±0.5, el valor razonable va de ¥1,970 a ¥4,140 por acción. El descuento inverso dice más: para justificar ¥4,904 con ese WACC, el flujo libre tendría que crecer un 11.3% anual durante diez años antes de frenar al 2%, frente al 10% anual de los últimos cinco ejercicios. Necesita una racha de 10 años buenos a futuro.
El múltiplo adecuado es valor de empresa sobre EBITDA, porque neutraliza deuda y amortizaciones: 18.2 veces el de doce meses. El que peor le sienta, el de caja: a 37 veces su flujo libre de doce meses, rinde un 2.7%, menos que el bono a diez años.
Tres argumentos bajistas sólidos, y a uno no le encuentro respuesta en los datos
Me pongo el gorro de inversor bajista y pienso en esto: El flujo de caja récord de FY2025 no es del todo operativo: la deuda con proveedores subió ¥55,000 millones, casi toda en acuerdos de financiación a proveedores que en Japón se liquidan a más de un año, frente a un máximo de cinco meses para el resto de facturas. Si ese saldo se normaliza, la caja lo devuelve.
El poder de precio del ABF sigue siendo una hipótesis: la compañía no ha aplicado la subida que pedía Palliser y dice no necesitarla. Los aspirantes chinos ya homologan películas para sustratos más sencillos y desarrollan las del rango de la IA.
En las cuentas de resultando casi todo es correcto y el precio no refleja nada de ello: la cotización supera en un 18% el techo del rango del descuento de flujos. Lo que no puedo rebatir es China. Ajinomoto no publica cuánto vende allí, así que no se puede medir cuánto volumen estaría en juego si sus fabricantes de sustratos cambian de proveedor.
La condición de ruptura es el margen de negocio de Materiales Funcionales, la división del ABF. La compañía lo situó por encima del 50% en FY2025 y lo fija como objetivo para 2030. Si baja del 40% en un ejercicio completo, la tesis deja de sostenerse, porque la competencia o los precios estarían mordiendo justo donde se concentra el beneficio. Con el mismo modelo y mi gorro de inversor bajista (el grupo creciendo al ritmo de su negocio de alimentación, una perpetuidad más baja y los ¥55,000 millones devueltos a proveedores en FY2026) da ¥2,068 por acción, un 58% por debajo de la cotización actual.
Tres fechas para comprobar todo este percal
Eventos que pueden estrechar la distancia entre precio y valor, tanto al alza como a la baja:
Resultados semestrales de FY2026, principios de noviembre de 2026. Confirmaría la tesis un margen de beneficio de Materiales Funcionales por encima del 50%, por debajo del 40%, la rompería.
Fin de la recompra de ¥80,000 millones, 30 de noviembre de 2026. Completarla sin pasar de dos veces deuda neta sobre EBITDA confirmaría el tercer pilar, sino, la caja no llegaría para todo.
Informe anual de FY2026, junio de 2027. Si baja el saldo de financiación a proveedores y el flujo operativo aguanta, el motivo bajista pierde su mejor dato.
La subida de precio del ABF no tiene fecha confirmada: es una esperanza, no un catalizador.
Los tres pilares forman una cadena. La posición del ABF, sin sustituto a escala en la IA, hace creíble que cada yen nuevo de ventas deje más margen que el anterior, y una política de capital que reduce el número de acciones convierte ese margen en beneficio por acción. Pero a ¥4,904 los números no muestran asimetría a favor: el descuento de flujos da entre ¥1,970 y ¥4,140 por acción, y el escenario adverso, ¥2,068.
Estamos ante una empresa que combina dos negocios muy distintos, y en estos casos los números pueden parecer irracionales. Alimentación y semiconductores son dos mundos opuestos, con márgenes, ritmos de crecimiento y múltiplos que no tienen nada que ver, y al juntarlos en una misma compañía las matemáticas se nublan.