

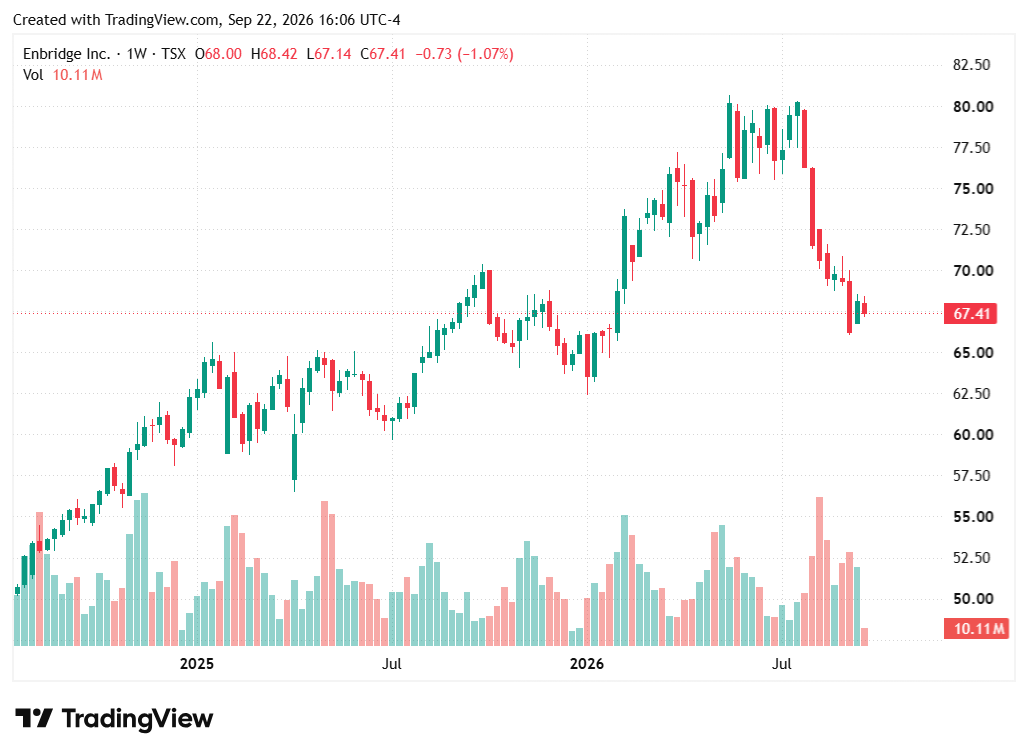
El 24 de julio de 2026, la acción de Enbridge cerró a C$80.21 (dólares canadienses), el precio más alto de su historia. Hoy está un 16% por debajo.
Pero el negocio no ha empeorado. El 31 de julio, la empresa confirmó lo que espera generar en 2026: entre C$5.70 y C$6.10 de flujo de caja distribuible por acción, que es el dinero que le queda para pagar dividendos, reducir deuda o reinvertir. Ha caído el precio, no el dinero que entra.
Hasta el 8 de septiembre, la acción bajó al mismo ritmo que TC Energy, otra empresa del sector. El 9 llegó un motivo propio: Enbridge anunció que emitiría nuevas acciones para pagar parte de la compra de unos oleoductos a Tallgrass. Pero eso solo cuenta la mitad de la historia, porque ese dinero se destina a activos que, según la empresa, aumentarán la caja por acción desde su primer año completo.
Mi tesis se apoya en dos cosas: cómo gana dinero Enbridge y cuándo lo va a ganar.
El cómo: Cuando el petróleo está caro, el crudo que compra y revende hace que sus ventas y sus costes parezcan más grandes, pero una cosa compensa la otra. Lo que de verdad gana viene de los peajes que cobra por usar su red. En su red principal, esos peajes suben en parte con la inflación de Estados Unidos, y hasta 2028 su rentabilidad tiene un suelo y un techo: entre el 11% y el 14.5% sobre sus fondos propios.
El cuándo: Ahora. Buena parte de lo que ha invertido y comprado empieza a dar dinero en 2026 y 2027, con contratos ya firmados. Por eso creo que su caja por acción crecerá más rápido en 2027 que en 2026.
Más del 50% de lo que factura es crudo revendido, la caja sale de peajes y tarifas.
Cada día, Enbridge bombea crudo de Alberta a refinerías de Estados Unidos y Canadá, mueve gas para distribuidoras, eléctricas y exportadores, y lo reparte a 7.1 millones de hogares y negocios. Firma el cheque quien usa la tubería: el productor o refinero que paga por barril, quien reserva capacidad de gas y el hogar con su recibo.
Ingresos de 2025 (C$65.2 billion; porcentajes propios):
Oleoductos: C$45.9 billion (70%)
Distribución de gas: C$10.7 billion (16%)
Transporte de gas: C$6.7 billion (10%)
Renovables: C$0.6 billion (1%)
Comercialización y otros: C$1.4 billion (2%)
Esa lista engaña. Según mis cuentas, casi tres cuartas partes de lo que facturan los oleoductos es crudo que Enbridge compra y revende a precio de mercado, sin apenas ganar nada con ello. Si en lugar de las ventas miramos el beneficio, la foto cambia: el transporte de gas solo supone el 10% de lo que factura, pero aporta el 27% del EBITDA.
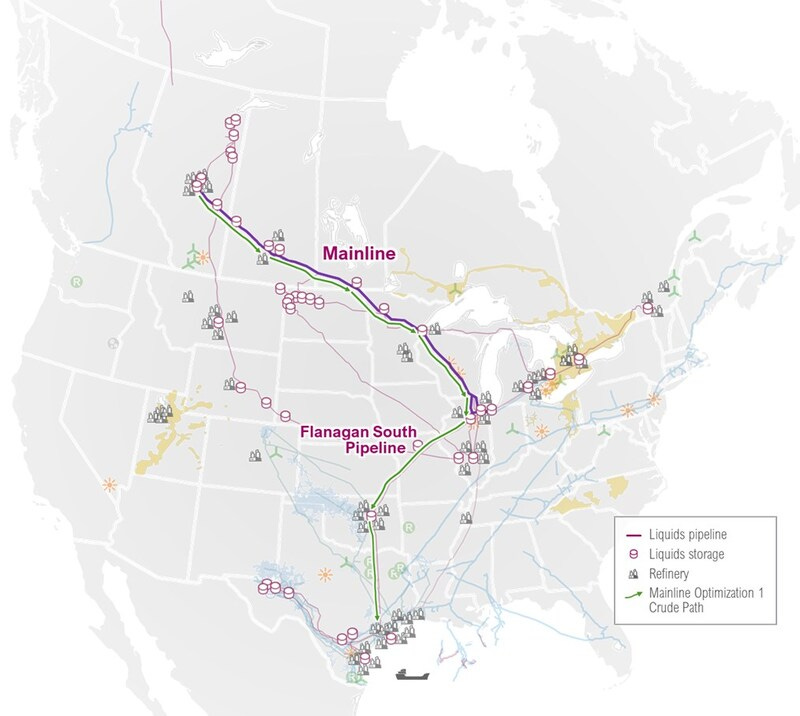
La forma de cobrar cambia según el negocio. En el Mainline (red principal de oleoductos), su red principal de oleoductos, el cliente reserva espacio cada mes y paga un peaje por cada barril que transporta. Ese peaje está pactado hasta 2028 y sube en parte con la inflación de Estados Unidos. Para que Enbridge ingrese más, el cliente tiene que producir más petróleo y encontrar hueco en una tubería que en 2025 estuvo casi siempre llena.
En los gaseoductos es distinto: el cliente paga cada mes una cuota fija por la capacidad que tiene reservada, la use o no. Y en la distribución de gas, que consiste en llevarlo hasta casas y empresas, cobra una tarifa que fija el regulador para cubrir sus costes y darle una rentabilidad autorizada. Según la empresa, el 98% del dinero que genera viene de contratos o de tarifas reguladas.
Que la rentabilidad de su red principal de oleoductos tenga un techo hasta 2028 y que en 2025 fuera casi siempre llena significa que, con los mismos activos, Enbridge tiene poco margen para crecer: el crecimiento tiene que venir de ampliar capacidad o de sumar activos nuevos.
En 2025, Estados Unidos aportó el 65% de los ingresos y Canadá el resto. La empresa tiene unos 14,800 empleados y, según su informe anual (10K), ningún cliente pesa lo suficiente como para destacarlo por separado.
El Mainline siguió lleno cuando su gran competidor amplió capacidad (Noticia que mola, el competidor no le quitó trozo del pastel)
La prueba más dura va primero: en 2025, Enbridge subió tarifas en Algonquin y Texas tras sus revisiones regulatorias y renovó todos los contratos de gas que vencían. En crudo, el productor de Alberta que quiera irse del Mainline tiene tres salidas: firmar a 15 o 20 años con Trans Mountain, el oleoducto público hacia el Pacífico; esperar a Prairie Connector, de South Bow y Bridger, que prevé decidir su inversión a mediados de 2027; o cargar trenes. Tender tubería nueva exige certificado del regulador canadiense, visto bueno del Gobierno federal y para cruzar la frontera, permiso presidencial estadounidense: la ampliación de Trans Mountain tardó más de diez años desde la solicitud y costó C$34 billion.
El volumen lo confirma. El Mainline movió 2.96 Millones de barriles diarios en 2022 y 3.08M en 2023, 3.06M en 2024, el año en que se estrenó la ampliación de Trans Mountain, y 3.1M en 2025, con más peticiones que hueco la mayor parte del año. Los retornos aguantan, ahora solo falta saber si se convierten en más flujo de caja.
De cada dólar extra de margen, más de la mitad acabó en beneficio
Mirar los ingresos totales nos hace meternos de cabeza en una trampa, porque incluyen el crudo que Enbridge compra y revende. Si quitamos lo que le cuesta esa materia prima, entre 2023 y 2025 su margen bruto creció C$4.9 billion y sus costes operativos, C$2.3 billion. Es decir, de cada dólar adicional de margen, 54 céntimos llegaron al beneficio operativo.
Esto es lo que se llama apalancamiento operativo: como los costes crecen más despacio que el margen, el beneficio crece más deprisa. En Enbridge ya se nota, aunque de forma modesta; los costes subieron un 17% y el margen, un 22%. Eso sí, parte de ese crecimiento no vino de construir, sino de comprar las distribuidoras de gas de Dominion en 2024.
Luego está la inversión. En 2025, Enbridge gastó C$1.2 billion en mantener lo que ya tiene y unos C$9.6 billion en crecer (CAPEX). Si terminara los proyectos en marcha y a partir de ahí solo invirtiera en mantenimiento, generaría unos C$12.5 billion de flujo de caja libre al año con las cifras de 2025.
Pero esto funciona en los dos sentidos. Como buena parte de sus costes son fijos, cada dólar nuevo de margen se nota mucho en el beneficio, y cualquier caída de volumen o de tarifas se notaría igual de fuerte.
El accionista cobra un dividendo creciente, pagado en parte con deuda y acciones nuevas
Al presentar las cuentas de 2021 había 2,026 millones de acciones; tras la ampliación de septiembre habrá unas 2,229 millones, un 10% más, y las recompras de 2022 y 2023 no movieron el recuento. El dividendo ha subido un 3% anual desde 2021 y lo cubre el flujo distribuible, pero no el flujo libre después de invertir: en 2025, este pagó el 38% de los dividendos y el resto salió de deuda nueva. Entre 2021 y 2025 hubo además ampliaciones de capital, y la deuda bruta ha crecido un 47% desde 2021. La retribución variable de la dirección, según el 10K, premia el flujo distribuible por acción, la rentabilidad total frente a un grupo de comparables y la reducción de emisiones. El veredicto es tibio: el dividendo llega puntual, pero el crecimiento se financia diluyendo y endeudando al accionista.
“La retribución variable de la dirección, según el 10K, premia el flujo distribuible por acción, la rentabilidad total frente a un grupo de comparables y la reducción de emisiones.”
Buena noticia: Los intereses de la directiva están alineados con los intereses del accionista.
A C$67.69, el precio ya refleja casi al dólar lo que promete el plan, y el balance no protege si algo sale mal
Empiezo por la deuda. A 30 de junio, Enbridge tenía C$2.0 billion en caja y C$112.2 billion de deuda. Si sumamos los C$2.9 billion que ha conseguido con la ampliación de capital, su deuda neta (deuda menos caja) ronda los C$107.2 billion, unas 5.1 veces su EBITDA. Además, entre 2026 y 2028 tiene que devolver o refinanciar C$18.9 billion. Para ponerlo en perspectiva, la deuda neta equivale al 71% de lo que vale la empresa en bolsa. Con un balance así, no hay colchón que frene la caída si las cosas se tuercen.
Ese año generó C$17.4 billion de flujo de caja con su actividad, antes de pagar intereses y ajustado para quitar los altibajos puntuales del circulante. Si le resto los C$10.8 billion que invirtió, quedan C$6.6 billion de flujo de caja libre.
A partir de ahí, el flujo operativo crece al ritmo que la empresa prevé para su EBITDA: un 2.75% en 2026 y un 5% al año hasta 2030. La inversión la dejo fija en C$11.7 billion al año, que es lo que puede invertir entre crecimiento y mantenimiento. Desde 2031, supongo un crecimiento del 2.5% anual: la inflación que busca el Banco de Canadá más medio punto.
Para traer todo ese dinero futuro a valor de hoy, uso una tasa de descuento del 5.85% (el WACC, o coste medio de su financiación), año a año desde 2026 y según el peso real en el mercado de cada fuente de financiación. Esa tasa combina tres costes: el de sus accionistas, un 7.1% (el bono canadiense a diez años al 3.84%, más una beta de 0.77 multiplicada por una prima de riesgo del 4.23%); el de su deuda, un 4.0% después de impuestos (parto del 5.3% que pagan sus bonos a diez años emitidos en 2026 y lo ajusto a la subida de tipos); y el de sus acciones preferentes, un 6.2%, que es lo que rinden sobre su valor en libros.
El resultado es un valor de empresa de C$265.1 billion. Si le resto la deuda neta, C$6.8 billion de acciones preferentes y C$3.5 billion que corresponden a socios minoritarios, quedan C$147.6 billion para los accionistas. Repartidos entre 2,234.8 millones de acciones diluidas, salen C$66 por acción.
Este resultado depende mucho de los supuestos. Si muevo medio punto la tasa de descuento o el crecimiento a largo plazo, el valor va de C$50 a C$87 por acción. Si muevo la tasa un punto entero, va de C$38 a C$118.
Pero lo más revelador es hacer el cálculo al revés y preguntarse qué tiene que pasar para que el precio actual esté justificado. La respuesta es que el flujo de caja libre tendría que crecer un 5.9% al año durante diez años, justo lo que promete el plan. El problema es que lo que ha hecho hasta ahora queda por debajo: entre 2023 y 2025 el flujo libre cayó un 16% al año porque la inversión se duplicó, y entre 2021 y 2025 el flujo distribuible por acción creció un 3.6% anual.
Para comparar, el múltiplo que mejor encaja es el valor de empresa sobre EBITDA, porque mide el negocio entero, deuda incluida. Enbridge cotiza a 13.4 veces, por encima de su media de 12.7 entre 2021 y 2025. Con el EBITDA previsto para 2026 baja a 13.1 veces, por debajo de las 14 veces de TC Energy (competidor). El dato que peor le sienta es otro: cotiza a 91 veces el flujo de caja libre de los últimos doce meses.
Con todo esto, mi valor razonable está entre C$50 y C$87 por acción, entre un 26% por debajo y un 29% por encima de la cotización. El punto central, C$66, queda un 2.5% por debajo del precio actual.
Si el escenario bajista se cumple, el mismo modelo pone la acción en C$36
El mejor argumento en contra lo daría un inversor bajista, de los que apuestan a que la acción caerá, que conozca bien la empresa.
Y sería este: Enbridge no gana su crecimiento, lo compra. Desde 2021, su número de acciones ha aumentado un 10% y su deuda un 47%, mientras que el flujo distribuible por acción solo ha crecido un 3.6% al año. Entre 2023 y 2025, lo que paga en intereses subió un 32%, más que su EBITDA ajustado, que creció un 21%.
Además, la ampliación de capital de septiembre contradice lo que la propia empresa dijo en diciembre de 2025, cuando no tenía previsto emitir acciones en 2026. Y llega con una deuda de 5.1 veces el EBITDA, por encima de su objetivo de entre 4.5 y 5.0 veces.
Hay dos puntos más. El flujo distribuible solo resta C$1.2 billion de mantenimiento, cuando el desgaste contable de sus activos, las amortizaciones, es de C$5.7 billion.
El acuerdo de peajes de su red principal de oleoductos caduca a finales de 2028, justo cuando Prairie Connector, un proyecto rival, está cerrando contratos a 20 años para transportar el mismo crudo.
Buena parte de esto es cierto: la dilución y la deuda están en las cuentas. Y el precio apenas tiene en cuenta este escenario, porque para justificarse necesita que el flujo libre crezca un 5.9% al año durante diez años, justo lo que prometen.
Lo que rompería la tesis tiene fecha. Enbridge suele publicar su previsión para el año siguiente a principios de diciembre. Si la de 2027 sitúa el flujo distribuible por acción por debajo de C$6.10 en su punto medio (un 3.3% más que en 2026), la aceleración en la que se apoya mi tesis no existe.
¿Y cuánto dolería? Con el mismo modelo, si el flujo operativo crece un 3% al año entre 2027 y 2030 en lugar de un 5%, y el crecimiento a largo plazo baja al 2% por la renegociación del acuerdo de su red principal, el valor sale en C$36 por acción, un 46% por debajo de la cotización. (Según los Descuentos de Flujo de Caja)
La previsión de diciembre decide la tesis, y a este precio hay más que perder que ganar
Estas son las fechas clave, y cualquiera de ellas puede tumbar la tesis:
Primera semana de noviembre de 2026, resultados del tercer trimestre: la empresa debe confirmar su previsión para 2026 y tener la deuda en 5.0 veces el EBITDA o menos. Si rebaja la previsión, la aceleración de 2027 se queda sin base.
Principios de diciembre de 2026, previsión para 2027: el flujo distribuible por acción debe ser de C$6.10 o más en el punto medio. Si queda por debajo, mal.
Antes de que acabe 2026, cierre de la compra de Tallgrass: la deuda debe volver a su objetivo sin otra ampliación de capital. Si emite más acciones, el inversor bajista tendría razón.
Mediados de 2027, decisión sobre Prairie Connector: si el proyecto sigue adelante, Enbridge tendrá que negociar en 2028 el acuerdo de su red principal con un competidor nuevo. Si Prairie Connector no llega a esa fecha, Enbridge tendrá más poder de negociación.
Si la acción se revaloriza, no será porque lleguen compradores nuevos, sino porque se disipen las dudas sobre la deuda y la dilución que el precio empezó a descontar en septiembre.
Los tres pilares de la tesis encajan así: los permisos y los contratos protegen los ingresos de su red principal y del gas, y por eso más de la mitad de cada dólar nuevo de margen llega al beneficio. Pero lo que decide cuánto de esa mejora le llega a cada acción es cómo gestiona la empresa su dinero.
En números: mi valoración sitúa la acción entre C$50 y C$87, y el escenario bajista, en C$36. Frente a los C$67 actuales, en la parte alta del rango ganaría un 29% y en el escenario bajista perdería un 46%. Hay más que perder que ganar: la asimetría es negativa.
El dato que lo decide todo es el flujo distribuible por acción que Enbridge prevea para 2027, a principios de diciembre: si queda por debajo de C$6.10, el escenario bajista pasa a ser el escenario base.